
Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
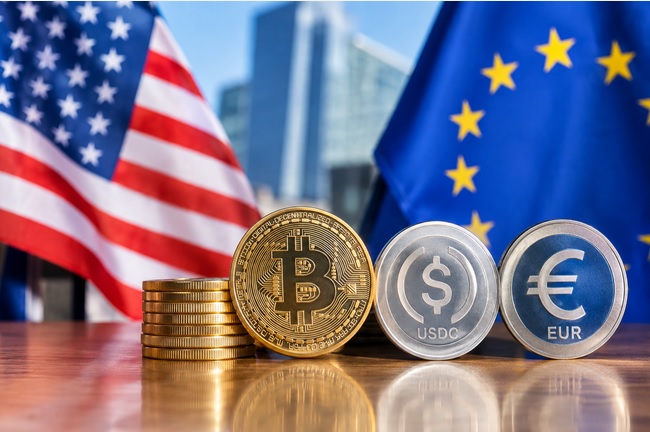 Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
La finanza internazionale sta entrando in una fase in cui il confine tra denaro bancario, criptovalute e infrastrutture pubbliche dei pagamenti diventa sempre più sottile. Il progetto delle 21 istituzioni finanziarie per una stablecoin in dollari e la risposta europea dell’Eurosistema, con Pontes e il futuro programma Appia, mostrano due strade diverse verso la stessa trasformazione: la tokenizzazione della finanza.
Stablecoin in dollari ed euro: la nuova frontiera dei pagamenti
Per capire dove sta andando il denaro bisogna guardare meno alle banconote e più alle infrastrutture che consentono di trasferirlo. È questa la direzione indicata da una delle trasformazioni più importanti della finanza contemporanea: la nascita di sistemi di pagamento basati sulla tokenizzazione e sulla tecnologia blockchain.
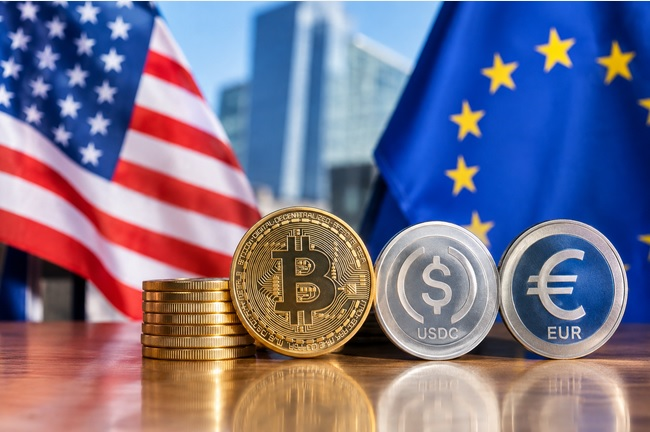
Il segnale più recente arriva dagli Stati Uniti. Ventuno istituzioni finanziarie internazionali, tra cui Bank of America, Citi, Goldman Sachs e Deutsche Bank, hanno annunciato il progetto di creare una società destinata a emettere una stablecoin ancorata al dollaro. L’obiettivo è arrivare alla costituzione della società nella seconda metà del 2026 e al lancio del token nella prima metà del 2027, dopo il completamento delle condizioni necessarie.
Non sarebbe soltanto uno strumento per il mondo delle criptovalute. L’ambizione dichiarata riguarda pagamenti istituzionali e all’ingrosso, operazioni retail, regolamento di attività digitali e trasferimenti internazionali. Il progetto dovrebbe inoltre poter essere esteso ad altre valute del G7, con l’euro indicato come una delle priorità.
Dal dollaro digitale privato all’euro
La stablecoin è, in sostanza, un token digitale progettato per mantenere un valore stabile rispetto a una moneta tradizionale, in questo caso il dollaro. La promessa è quella di combinare la rapidità e la programmabilità della blockchain con la relativa stabilità di una valuta nazionale.
Il progetto delle grandi banche segnala però qualcosa di più profondo. Le istituzioni tradizionali non vogliono semplicemente assistere alla crescita della finanza digitale: intendono partecipare direttamente alla costruzione delle nuove infrastrutture.
Il mercato, del resto, è già dominato da operatori privati specializzati, mentre i progetti delle banche cercano di portare nella tokenizzazione la fiducia, i sistemi di controllo, la conoscenza della clientela e le procedure antiriciclaggio proprie del settore regolamentato.
Ma molte domande restano aperte. Non sono ancora stati definiti pubblicamente tutti gli elementi decisivi: nome e struttura della società, token definitivo, blockchain utilizzate, modalità di custodia delle riserve, governance e condizioni di rimborso.
Ed è proprio qui che si giocherà una parte importante della partita.
La risposta europea parte dalla moneta pubblica
Mentre Wall Street e le grandi banche internazionali progettano una stablecoin privata, l’Europa ha scelto un’altra strada. Il 21 settembre 2026 l’Eurosistema ha lanciato Pontes, un’infrastruttura che consente di regolare transazioni all’ingrosso riguardanti attività tokenizzate utilizzando direttamente moneta di banca centrale.
La differenza è fondamentale.
Una stablecoin è una forma di moneta privata. Pontes, invece, collega le piattaforme basate sulla tecnologia DLT ai servizi TARGET dell’Eurosistema, permettendo che il regolamento della componente monetaria avvenga in moneta della banca centrale.
È una sorta di ponte tra due mondi: quello tradizionale della finanza europea e quello emergente degli asset digitali.
Il primo gruppo di partecipanti comprende istituzioni come la Banca europea per gli investimenti, Deutsche Bank, Santander, Société Générale e diverse banche pubbliche europee, insieme a operatori specializzati nella tecnologia DLT.
L’obiettivo non è fermarsi a Pontes. L’Eurosistema sta lavorando anche ad Appia, un progetto più ampio destinato a delineare entro il 2028 un ecosistema finanziario europeo tokenizzato e integrato.
Perché questa partita riguarda la sovranità monetaria
La questione non è soltanto tecnologica. È economica e, in prospettiva, anche strategica.
Se una parte crescente dei pagamenti internazionali dovesse passare attraverso stablecoin private legate al dollaro, il peso delle infrastrutture finanziarie statunitensi potrebbe aumentare anche nell’economia digitale europea.
La Bce ha più volte sottolineato l’importanza di mantenere una base di regolamento affidabile in moneta di banca centrale. Secondo l’istituzione di Francoforte, la tokenizzazione può rendere i mercati più efficienti, ma per crescere necessita di un’attività di regolamento sicura e affidabile.
Pontes nasce precisamente da questa esigenza: consentire all’innovazione privata di svilupparsi senza rinunciare alla funzione della moneta pubblica come punto di riferimento del sistema.
Non significa che stablecoin e infrastrutture pubbliche siano necessariamente alternative assolute. Potrebbero, almeno in parte, convivere. Il punto decisivo sarà stabilire come dialogheranno tra loro.
Stablecoin in euro: la prossima sfida
L’euro rappresenta dunque il terreno sul quale potrebbe svilupparsi il confronto più interessante.
Da una parte ci sono le banche internazionali che vogliono creare una stablecoin in dollari e successivamente estenderla ad altre valute, con l’euro indicato come priorità. Dall’altra c’è l’Eurosistema, che costruisce infrastrutture per consentire alla moneta di banca centrale di entrare direttamente nell’economia tokenizzata.
Nel frattempo l’Europa sta sviluppando anche il progetto del digital euro destinato ai pagamenti al dettaglio. La Bce sta preparando un pilota nel 2027 e il progetto punta a una possibile introduzione più ampia nel 2029, subordinatamente al quadro legislativo europeo.
Si delineano quindi almeno tre forme diverse di denaro digitale: stablecoin private, moneta tokenizzata della banca centrale per i mercati all’ingrosso e futuro euro digitale per cittadini e imprese.
Il vero cambiamento: la fine del denaro come semplice trasferimento
La rivoluzione potrebbe essere ancora più profonda di quanto suggerisca la parola “criptovaluta”.
La tokenizzazione consente infatti di collegare pagamento, contratto, proprietà e regolamento all’interno dello stesso ambiente digitale. Un titolo finanziario potrebbe essere emesso, scambiato e regolato con processi molto più automatizzati. La Bce ha già sperimentato soluzioni DLT e nel 2024 ha condotto prove in nove giurisdizioni, con transazioni per circa 1,6 miliardi di euro.
Il vantaggio potenziale è una finanza più rapida, programmabile e integrata. Ma proprio per questo aumentano le responsabilità: sicurezza informatica, tutela dei risparmiatori, trasparenza delle riserve, privacy, interoperabilità e gestione delle crisi diventano questioni centrali.
La vera sfida del 2027 non sarà dunque semplicemente vedere comparire una nuova stablecoin sul mercato. Sarà capire chi controllerà le nuove ferrovie del denaro digitale.
Il dollaro ha già una posizione dominante nella finanza internazionale. L’Europa, con Pontes, Appia e il progetto dell’euro digitale, sta cercando di evitare che la trasformazione tecnologica si traduca automaticamente in una nuova dipendenza dalle infrastrutture private denominate in dollari.
La partita è appena iniziata. E questa volta non si gioca soltanto tra banche e criptovalute: si gioca tra moneta privata e moneta pubblica, tra innovazione e regolamentazione, tra efficienza dei mercati e sovranità finanziaria.
Fonti essenziali
- Banca centrale europea (BCE) — informazioni sul progetto Pontes, sulla tokenizzazione dei mercati finanziari e sull’euro digitale.
- Eurosistema — infrastrutture TARGET e regolamento in moneta di banca centrale.
- Commissione europea — quadro normativo europeo relativo a MiCA e alle cripto-attività.
- U.S. Congress / U.S. Treasury — quadro normativo statunitense sulle stablecoin.
- Reuters — informazioni sul progetto delle 21 istituzioni finanziarie e sulla prevista stablecoin in dollari.
- Bank for International Settlements (BIS) — studi sulla tokenizzazione, sulle stablecoin e sull’evoluzione dei sistemi monetari.
Una chiave di lettura per il lettore
Il punto centrale dell’articolo può essere sintetizzato in una domanda: il denaro digitale del futuro sarà prevalentemente moneta privata emessa dalle grandi istituzioni finanziarie oppure moneta pubblica capace di sostenere l’innovazione privata?
La risposta non è ancora scritta. Ma la contrapposizione tra la stablecoin bancaria internazionale e l’infrastruttura europea di regolamento mostra che la competizione non riguarda più soltanto le criptovalute. Riguarda chi avrà il controllo delle infrastrutture attraverso cui circolerà il denaro nell’economia digitale.
Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
📚 Per approfondire l’articolo sulle stablecoin, sulla tokenizzazione della finanza e sul confronto tra moneta privata e moneta pubblica, questi tre libri offrono prospettive complementari: regolamentazione, tecnologia blockchain ed euro digitale.
📘 1. Intelligenza artificiale, blockchain e criptovalute. Artificial Intelligence Act, MiCAR ed adeguamenti nazionali
Fulvio Sarzana di S. Ippolito e Massimiliano Nicotra – IPSOA, 2024
Contenuto
È il volume più direttamente collegato alla dimensione normativa dell’articolo. Gli autori analizzano l’intelligenza artificiale, la blockchain e le cripto-attività mettendole in relazione con i nuovi interventi legislativi europei. Particolare attenzione è dedicata all’Artificial Intelligence Act e al MiCAR, il regolamento europeo che disciplina il mercato delle cripto-attività. Il libro affronta quindi non soltanto la tecnologia, ma anche le conseguenze giuridiche e finanziarie della sua diffusione. L’edizione indicata è del 2024 e conta 256 pagine.
👉 Perché leggerlo
È particolarmente utile per comprendere cosa c’è dietro una stablecoin: non soltanto blockchain e innovazione, ma riserve, autorizzazioni, responsabilità, tutela degli utenti, controlli e obblighi degli operatori. Per chi vuole capire come l’Europa stia cercando di governare la finanza digitale senza lasciare campo completamente libero agli operatori privati, rappresenta un riferimento importante.
📙 2. Blockchain e il futuro del web. Oltre le criptovalute: capire la tecnologia della fiducia che sta decentralizzando l’economia e restituendo valore agli utenti
Nexum Future Labs – Connecting the Future, Vol. 3, 2026
Contenuto
Il libro sposta l’attenzione dalla singola criptovaluta alla tecnologia che la rende possibile. La blockchain viene presentata come un’infrastruttura destinata a incidere sul futuro del web e sui rapporti economici: decentralizzazione, identità digitale, transazioni, proprietà degli asset digitali e nuovi modelli di intermediazione sono alcuni dei temi al centro della riflessione.
L’idea fondamentale è comprendere la blockchain non semplicemente come sinonimo di Bitcoin o di speculazione sulle criptovalute, ma come una tecnologia della fiducia capace di modificare il modo nel quale vengono registrate, certificate e trasferite informazioni e attività economiche. Il volume risulta pubblicato nel 2026 e fa parte della serie Connecting the Future.
👉 Perché leggerlo
È il libro che permette di capire meglio la dimensione tecnologica della trasformazione raccontata nell’articolo. La nascita delle stablecoin bancarie, la tokenizzazione degli strumenti finanziari e infrastrutture come Pontes non possono essere comprese fino in fondo senza conoscere la logica della DLT e della decentralizzazione.
È particolarmente interessante anche per interrogarsi su una questione centrale: la blockchain restituisce davvero potere agli utenti oppure crea semplicemente nuove forme di potere tecnologico e finanziario? La domanda diventa ancora più importante quando grandi banche, piattaforme finanziarie e istituzioni pubbliche entrano nello stesso ecosistema.
📕 3. Euro digitale. Una sfida da vincere nell’interesse di tutti
Emilio Barucci – EGEA, 2023
Contenuto
Il volume di Emilio Barucci affronta direttamente il tema dell’euro digitale, analizzandone caratteristiche, funzionamento e possibili conseguenze sul sistema finanziario e sulla vita quotidiana dei cittadini. Pubblicato da EGEA nel 2023, il libro conta 160 pagine nell’edizione indicata.
Barucci colloca l’euro digitale all’interno di una trasformazione più ampia: la crescita dei pagamenti elettronici, la diffusione delle criptovalute, l’ingresso delle Big Tech nei servizi finanziari e la necessità per la Bce di preservare un ruolo della moneta pubblica nell’economia digitale. Il libro affronta anche temi come i pagamenti offline, la sicurezza, l’accessibilità e le possibili ricadute sull’intermediazione bancaria.
👉 Perché leggerlo
È probabilmente il testo più utile per completare la prospettiva dell’articolo dal punto di vista europeo. Aiuta a comprendere perché l’euro digitale non sia semplicemente una versione elettronica delle banconote, ma si collochi dentro una questione più ampia: chi emetterà e controllerà il denaro nell’economia digitale?
Letto insieme al libro di Sarzana e Nicotra e a quello di Nexum Future Labs, permette di seguire l’intero percorso: dalla tecnologia alla regolamentazione, dalla blockchain alle cripto-attività, fino alla risposta della moneta pubblica europea.
Insieme, i tre libri raccontano tre dimensioni della stessa trasformazione
Tecnologia → regolamentazione → moneta pubblica.
La blockchain spiega come sta cambiando l’infrastruttura finanziaria; MiCAR e Artificial Intelligence Act aiutano a capire come l’Europa cerca di governare queste tecnologie; l’euro digitale affronta infine la questione di quale ruolo debba avere la moneta pubblica in un sistema nel quale le stablecoin private possono diventare strumenti globali di pagamento.
È proprio questo il nodo che rende attuale il confronto tra la stablecoin in dollari progettata dalle grandi banche internazionali e la strategia europea fondata su tokenizzazione, Pontes, Appia ed euro digitale.
Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
Link
La sfida dell’educazione finanziaria nell’era digitale
Italia nuovi miliardari: dalle fabbriche alle criptovalute
Euro digitale, parte il progetto pilota della BCE
Un euro digitale per l’era digitale
Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
Stablecoin, dollaro ed euro: la nuova guerra del denaro digitale
 BCE tassi invariati
 Euro digitale, parte il progetto pilota della BCE

 Tecnologia-digitale-gestione-acqua
 Italia 2023: l'anno d'oro delle banche
 Borsa e intelligenza artificiale: correre verso la bolla annunciata

 Dalla gonna lunga alla moglie ideale: la politica decide
 NAZA: il film sulla memoria di Gaza sfida la libertà di espressione
Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!